Als u koper onderdelen , 2026 heeft waarschijnlijk minder geleken op een aankoopjaar en meer op een afdekkingsoefening. Offertes die een kwartaal geldig waren, moeten nu al na enkele weken opnieuw worden bekeken. Gietijzerbedrijven brengen legeringstoeslagen met korte termijn kennisgeving in rekening. En de uitleg die u krijgt — „koper is gestegen“ — vertelt u niet of u een prijs moet vastleggen, het onderdeel opnieuw moet ontwerpen of gewoon moet wachten.
Dit is een korte, feitelijke samenvatting van wat er daadwerkelijk is gebeurd met de grondstofprijzen voor messing in 2026, de krachten die hierachter zitten en de praktische stappen die inkopers nemen om de onderdeelprijzen voorspelbaar te houden. 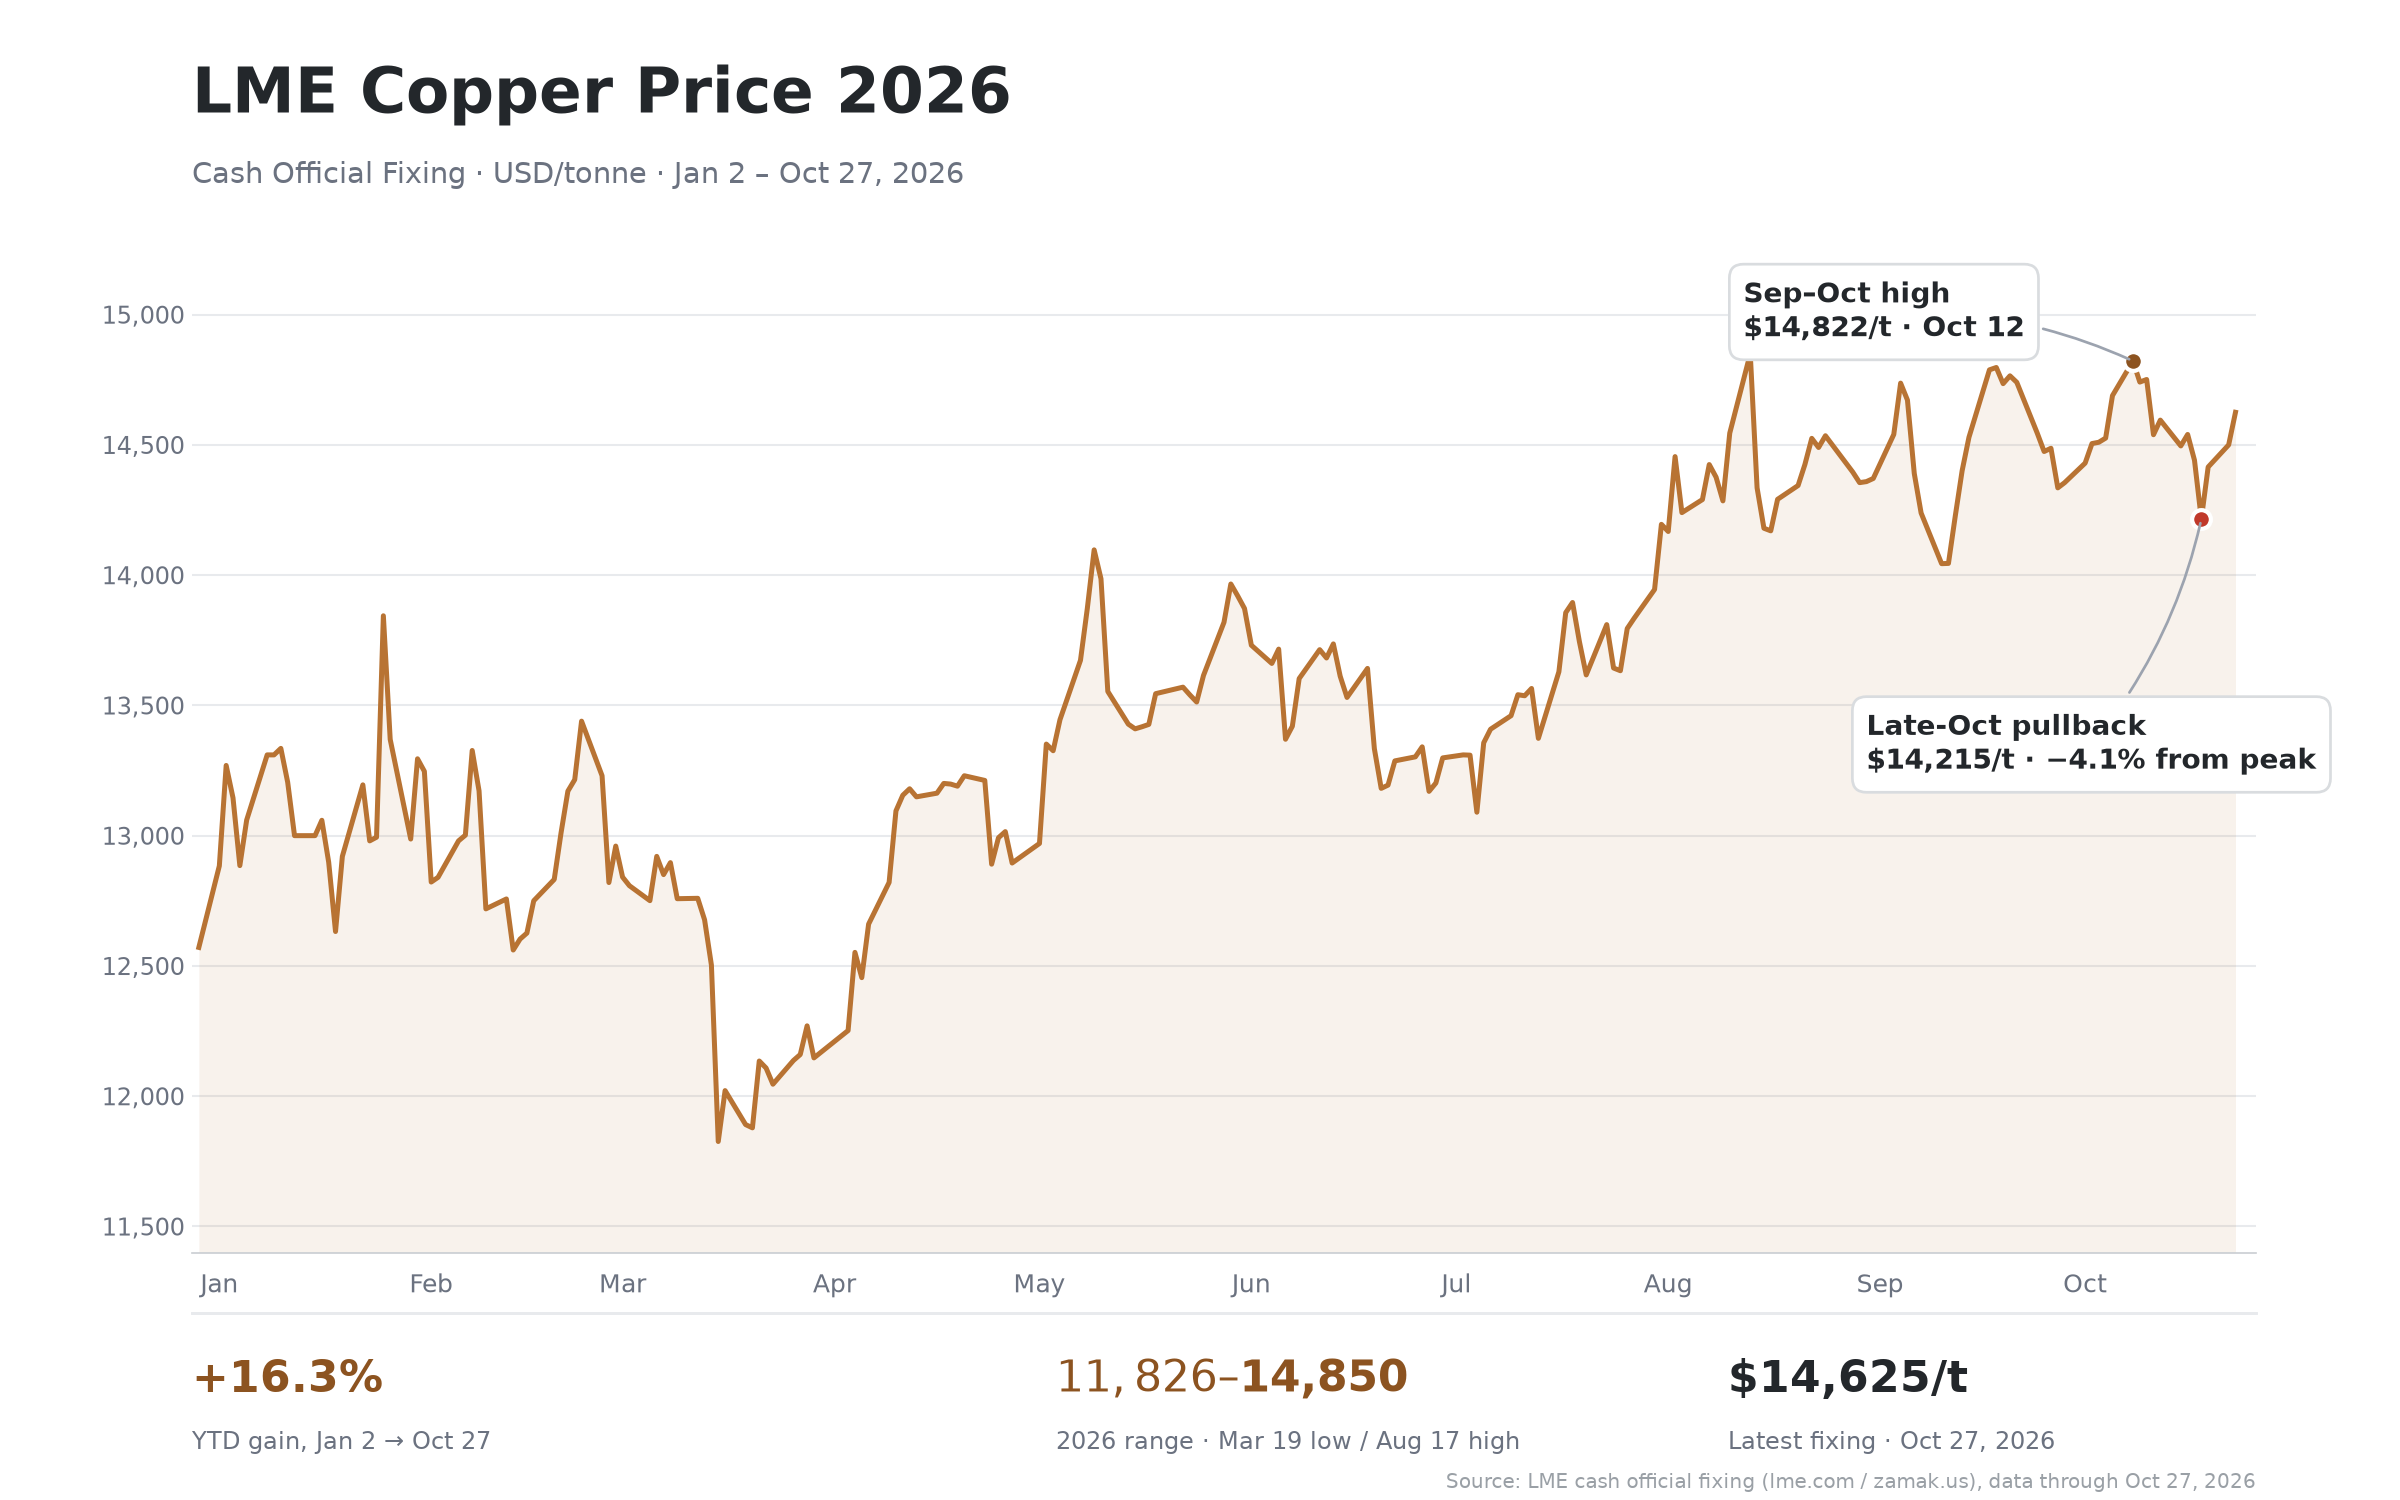
Wat daadwerkelijk veranderde
Messing is een koper-zinklegering, en koper is de referentieprijs — dus het verhaal begint daar.
De LME-driemaandelijkse koperprijs bereikte in 2026 achtereenvolgens nieuwe recordhoogten en piekte tijdens de handelsdag op 10 september op $14.875 per ton (Fastmarkets, oktober 2026). Het gemiddelde voor 2026 bedroeg $13.395 per ton, ongeveer 35% hoger dan het gemiddelde voor 2025, volgens gegevens van de International Copper Study Group zoals gerapporteerd door S&P Global in oktober 2026. Tot eind oktober bleef koper nog steeds op bijna recordhoogten boven de $14.000 per ton worden verhandeld (Reuters, 26 oktober 2026).
Zink, het kleinere bestanddeel van de legering, bewoog ook, maar volgens een ander patroon. De LME-zinkprijs fluctueerde van eind september tot begin oktober 2026 binnen een band van ongeveer $3.770–3.980 per ton, en de fysieke markt verschoof naar een tekort: de premium voor SHG-zinkingoten geleverd in Rotterdam steeg op 13 oktober naar $330 per ton, van $217,50 eerder in deze periode (Fastmarkets).
Het belangrijke detail is dat niets hiervan een rechte lijn was. In de derde week van oktober daalde koper naar een vijfwekelijks laag als gevolg van een verkoopgolf in aandelen van technologiebedrijven met banden aan kunstmatige intelligentie, wat het sentiment rond industriële metalen negatief beïnvloedde. Binnen enkele dagen was de koers echter weer aan het herstellen. Deze ongelijkmatigheid — niet de richting — maakt 2026 lastig te plannen.
De vier krachten achter de schommelingen
1. De mijnproductie bleef achter, en smederijen betalen daar de prijs voor De mondiale kopermijnproductie nam af, en het duidelijkste symptoom is te zien in de behandelingstarieven — de vergoeding die smederijen ontvangen voor verwerking van concentraten. Deze tarieven bereikten in 2026 een recordlaag (Fastmarkets, oktober 2026). Wanneer TC’s instorten, betekent dat dat smederijen concurreren om concentraten die er niet zijn. Het gezuiverde metaal raakt dan een stap later ook schaarser dan het erts.
Dit is geen probleem met een korte cyclus. Een nieuwe kopermijn duurt bijna een decennium van ontdekking tot eerste productie, dus een aanbodtekort dat zich in 2026 opent, sluit zich niet in 2027.
2. Beleid, niet geologie, leidde tot een versplinterde prijs
De mogelijkheid van Amerikaanse tarieven op koper onder Sectie 232 trok het metaal naar de Amerikaanse markt en vergrootte de regionale premies, waardoor één wereldwijde prijs effectief werd opgesplitst in meerdere lokale prijzen. De LME Week-commentaar van Reuters in oktober 2026 omschreef de koperaanvoer als ‘gefragmenteerd door overheidsbeleid’ — een accurate samenvatting van het jaar.
Voor een koper in Europa of Azië is dit relevant, omdat het LME-cijfer op een scherm niet langer het bedrag is dat u betaalt. De fysieke premie, vervoerskosten en regionale beschikbaarheid bewegen nu onafhankelijk hiervan.
3. De vraag werd structureel in plaats van cyclisch
Investeringen in elektriciteitsnetten, elektrificatie, elektrische voertuigen (EVs), datacentra en de stroominfrastructuur achter AI-berekeningen verbruiken allemaal koper in volumes die nooit eerder werden bereikt door bouw- en huishoudtoestelvraag. De LME Week-analyse van S&P Global in oktober 2026 formuleerde de marktsituatie eenvoudig: het aanbod heeft moeite om bij te houden met de vraag uit elektrificatie.
Dat verandert de aard van een prijspiek. Traditionele cycli eindigen wanneer de woningbouw of de automobielsector vertragen. Deze vraagbasis is jaren van tevoren ingekrompen, dus reageert deze traag op prijsveranderingen.
4. Het tweede kostencomponent: zink, energie en vracht
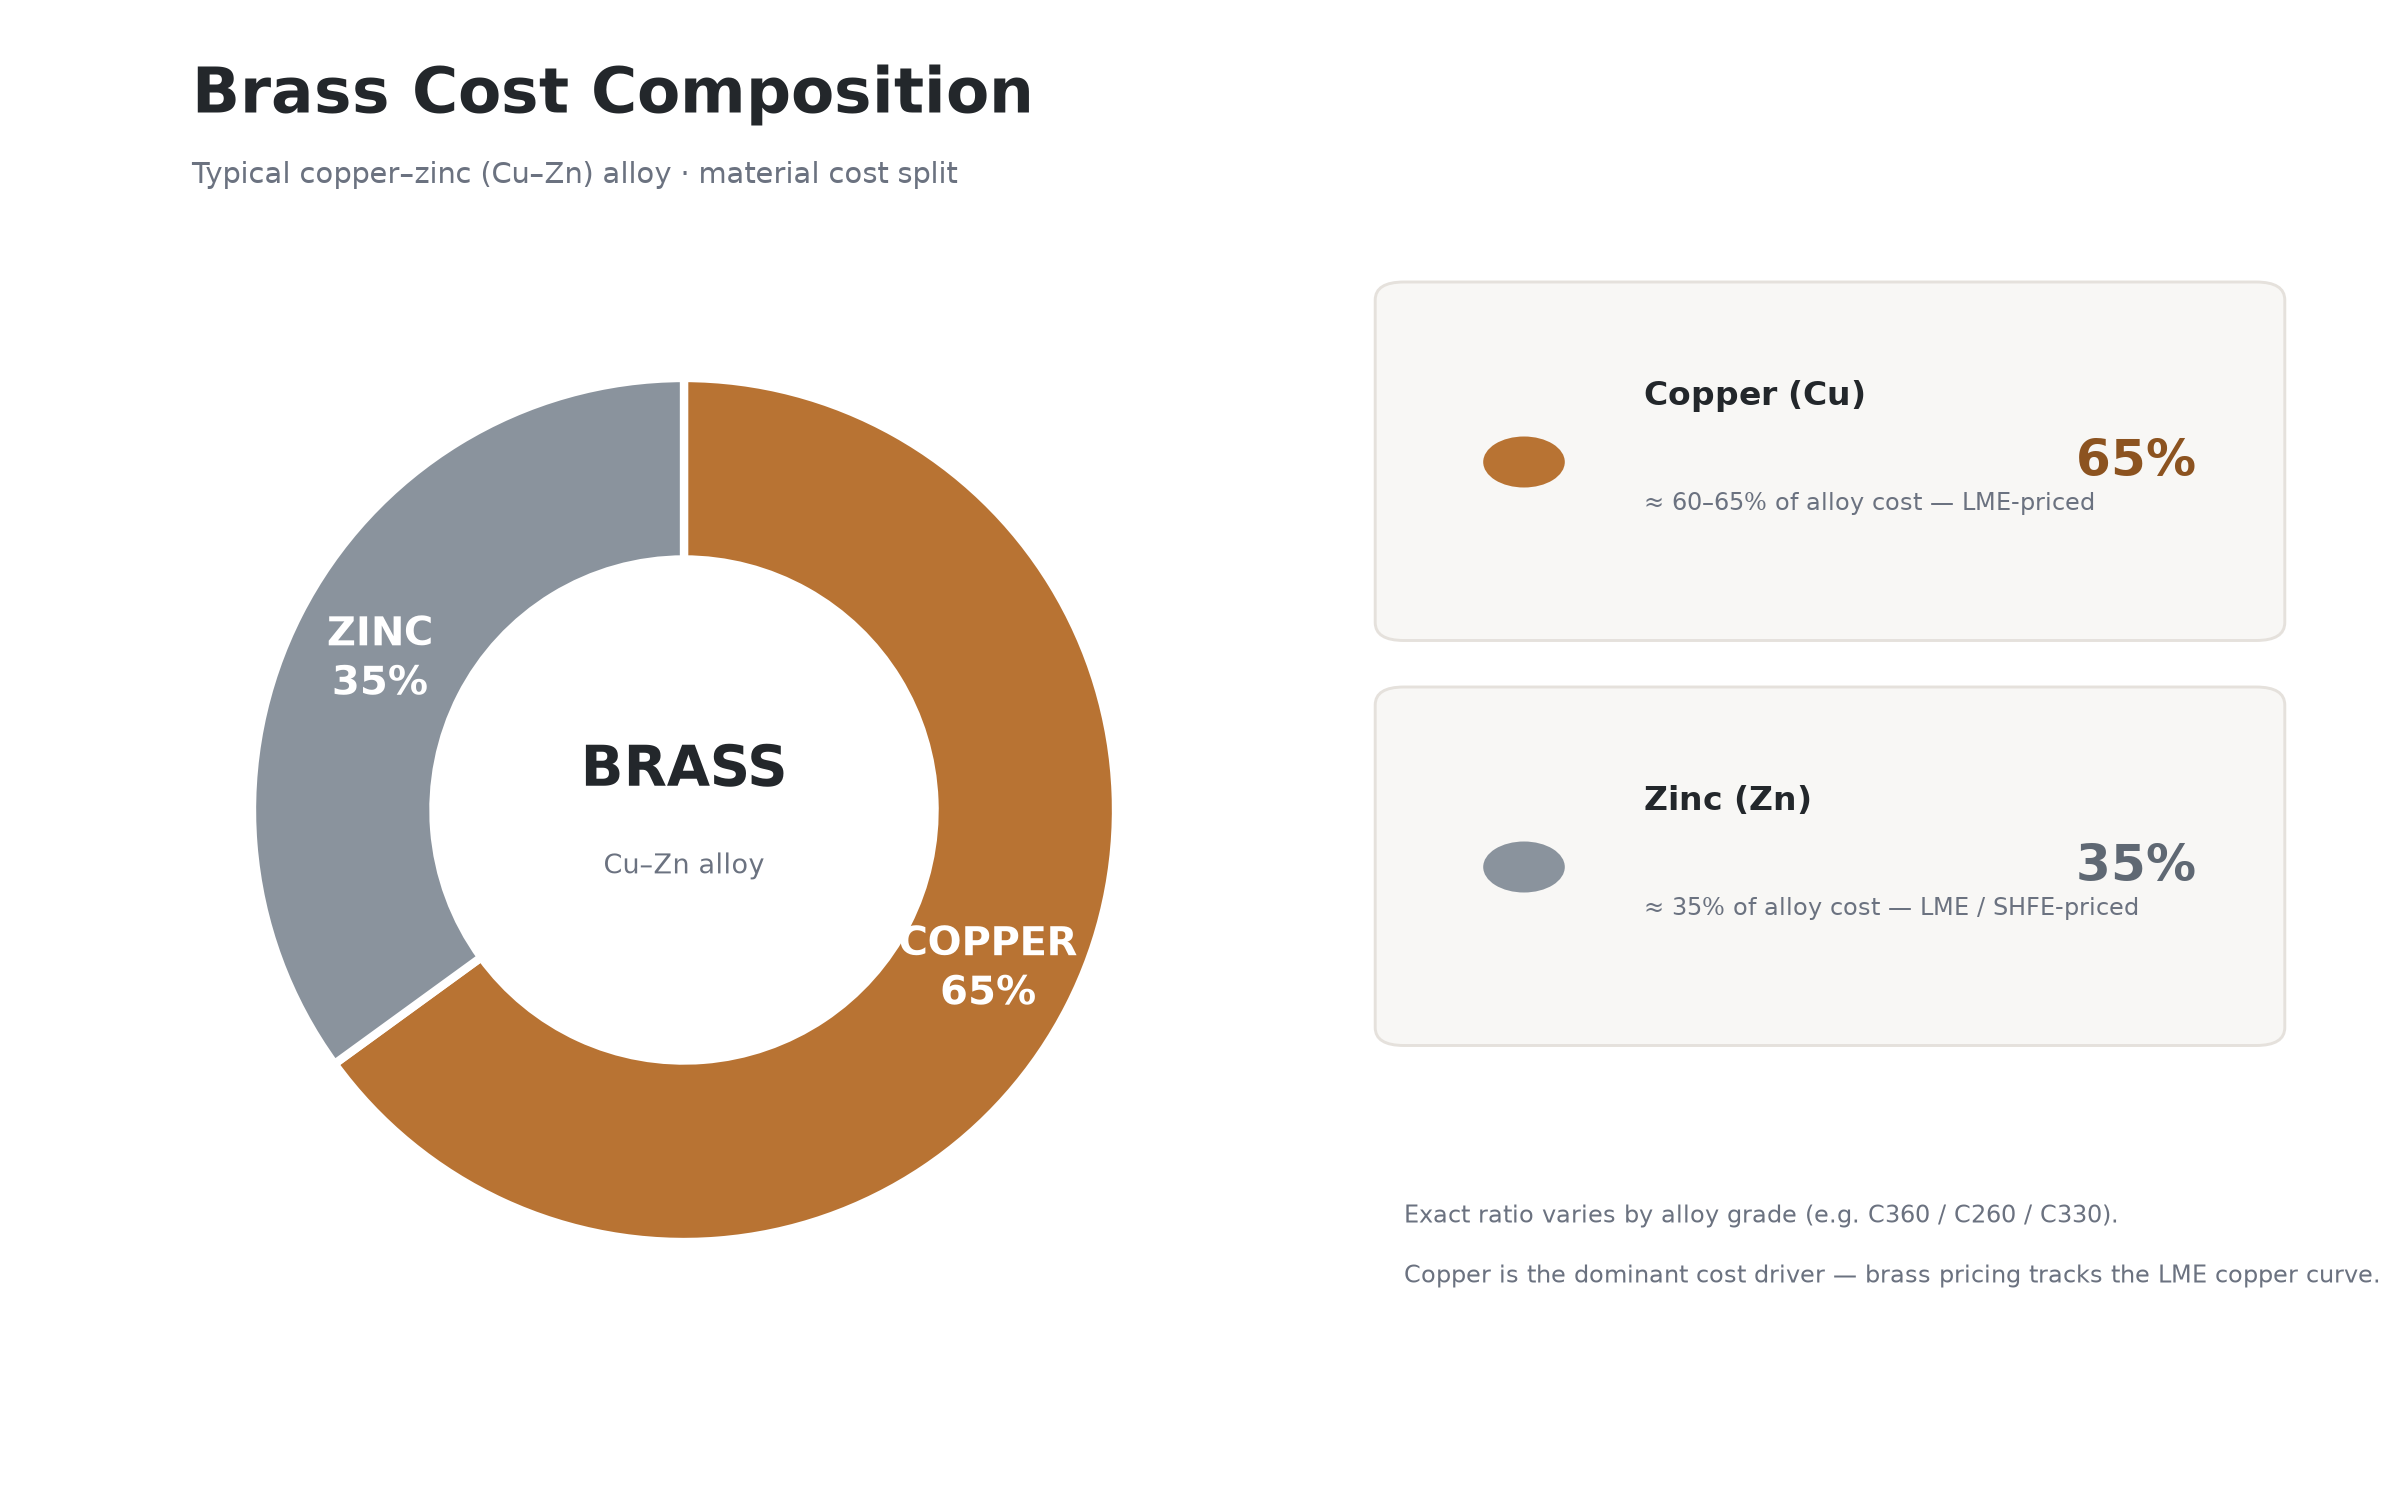
Messing bestaat ruwweg uit 60–65% koper en 35% zink op gewichtsbasis. Zink is minder spectaculair dan koper, maar niet stabiel; de stijging van de Rotterdam-premie laat zien dat de fysieke markt zich onafhankelijk van de LME-koers aanspant. Voeg de energiekosten voor smelten en trekken toe, plus containervracht, en de kostenbasis van een messingwalserij heeft drie bewegende onderdelen — niet één.
5. Sentiment verplaatst nu sneller metalen dan orders doen
De terugval in oktober is de duidelijkste illustratie. Er veranderde niets in het mijnaanbod of de Chinese fabricagevraag die week; een verkooptrend op technologie-aandelen veranderde de stemming, waardoor koper daalde naar een vijfwekelijks laagtepunt voordat het zich herstelde. Financiële positieering kan de prijs binnen een week meerdere procentpunten verplaatsen, wat de reden is waarom het risicovol is om messingsonderdelen op basis van verouderde aannames te offreren — in beide richtingen.
Waarom messing meer pijn doet dan staal
Drie structurele redenen:
Hoge aandeel metaal in de onderdeelprijs. Bij een klein gedraaid of geperst messingonderdeel , kan het materiaal 50–70% van de stukprijs uitmaken. Bij een staalplaatconstructie ligt dit vaak tussen de 25–40%. Dezelfde koperprijsverhoging komt dus veel zwaarder aan.
Toeslagmechanismen. Messingwalserijen hanteren een prijsopgave van LME plus toeslag plus conversiekosten, die maandelijks of kwartaallijks wordt bijgesteld. Deze structuur doorgeeft de prijsvolatiliteit direct via de toeleveringsketen, in plaats van deze op te vangen.
Afvalkrediet is afhankelijk van discipline. Schone, gescheiden messingspaanders behouden reële waarde; gemengd of verontreinigd afval niet. Een werkplaats die correct scheidt, kan een aanzienlijk krediet terugboeken op de onderdeelprijs — een werkplaats die dat niet doet, verliest dit stilletjes.
Wat kopers hieraan doen
De inkoopreactie in 2026 is samengekomen op een paar praktische maatregelen:
1.Offerte op basis van metaalprijzen, niet op basis van één vast bedrag. Een goed opgestelde clausule verwijst naar een genoemde index (gemiddelde LME-koperprijs van een aangegeven maand) plus een vaste omrekenvergoeding. Beide partijen weten dan precies wat verandert en met hoeveel.
2.Stel een realistisch geldigheidsvenster vast. Vijftien tot dertig dagen is eerlijk in deze markt; een zesmaandse vaste prijs voor een koperintensief onderdeel is ofwel een verborgen risicopremie ofwel een vergissing.
3.Ontwerp materiaal weg waar dat vrij mogelijk is. Voor een stansonderdeel bepalen de stripindeling en nesting hoeveel messing als restmateriaal overblijft — een DFM-beoordeling vóór het vrijgeven van de gereedschappen levert vaak meerdere procenten materiaal terug zonder functionele wijziging. Bij bewerking zijn de equivalente knoppen de toegevoegde ruwstaalmarge en de bijna-netto-input.
4.Vraag krediet voor afvalmateriaal, gespecificeerd per post. Als uw onderdeel messingafval oplevert, moet dat als een aparte regel verschijnen, niet verdwijnen in een algemene tariefregeling.
5.Herzie de legering, met open ogen. Loodvrije en alternatieve koperlegeringen bestaan, maar ze worden anders bewerkt en kunnen meer kosten in cyclustijd dan ze besparen op het metaal. Test voordat u overschakelt, en controleer of de vervanging nog steeds voldoet aan de eisen van de tekening op het gebied van geleidingsvermogen, corrosiebestendigheid en bewerkbaarheid.
6.Consolideer en plan. Minder leveranciers met grotere, voorspelbaardere bestellingen krijgen een betere metaaltoewijzing dan afnemers die per stuk kopen, vooral wanneer de premies toenemen.
Hoe wij de prijs van messing hanteren
Hoe wij de prijs van messing hanteren
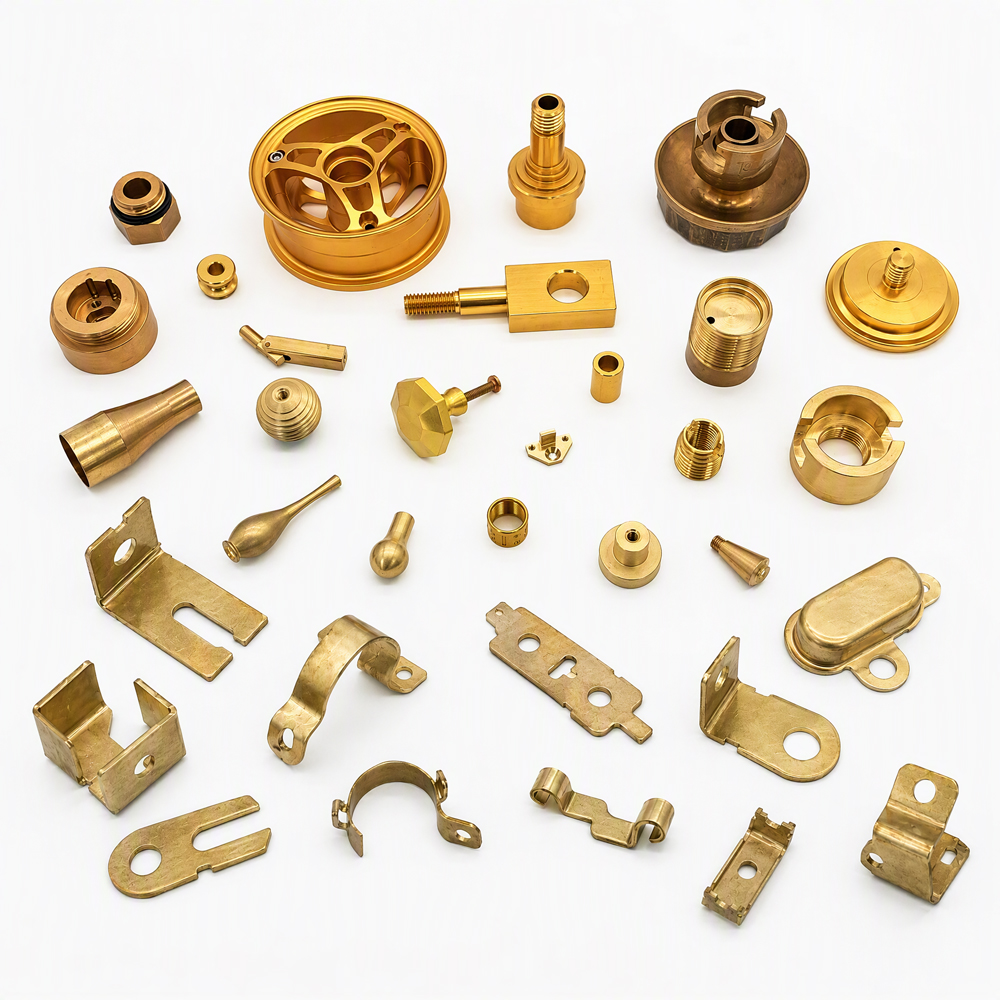
ATXiamen Tongchengjianhui , komt messing voor op drie productielijnen: progressief- en samengestelde stempelen, draaien en frezen, en licht plaatmetaalbewerking. Wanneer wij een CNC-bewerkingservice opdracht of een messingstempelonderdeel offreren, geven wij de metaalinhoud en de bewerkingskosten afzonderlijk weer, in plaats van de legeringsprijs te verbergen in één tarief. Als de koperprijs verandert, ziet u het effect op uw kosten zonder de gehele offerte opnieuw te hoeven onderhandelen — en u ziet ook wanneer de verandering in uw voordeel is.
We voeren ook strip-layout- en DFM-beoordelingen uit voordat de gereedschappen worden gefreesd. Dit is de goedkoopste manier om materiaal uit een onderdeel te verwijderen, en dit werk moet plaatsvinden voordat een stempel bestaat, niet daarna.
Als uw programma ook staal- of aluminiumbehuizingen omvat, volgt onze plaatmetaalbewerkingsdienst hetzelfde principe: grondstofbasis vermeld, conversie vermeld, afval in rekening gebracht.
Het vooruitzicht: plan voor volatiliteit, niet voor richting
Niets in de huidige gegevens wijst op een snelle terugkeer naar rust. Recordlage behandelingstarieven duiden op aanhoudende concentratietekorten; nieuw mijnmateriaal is jaren verwijderd; vraag door elektrificatie is contractueel vastgelegd in plaats van facultatief; en het tariefbeleid blijft een actieve variabele die een regio binnen weken kan herwaarderen.
De realistische planningaannames voor de komende twee tot drie kwartalen zijn niet ‘prijzen stijgen’ of ‘prijzen dalen’, maar procentuele schommelingen met twee cijfers binnen één kwartaal. Contracten met een indexclausule overleven dat. Contracten op basis van één vast bedrag niet — ongeacht de richting waarin de markt zich beweegt.
U zoekt brons- of koperlegeringscomponenten en wilt een kostestructuur die u daadwerkelijk kunt controleren? Stuur uw tekening, jaarlijkse hoeveelheid en huidige prijsopbouw voor een DFM- en materiaalbeoordeling — wij laten u zien waar het metaalgehalte zit en waar de afvalstromen naartoe gaan.
Copyright © 2024 by Xiamen Tongchengjianhui Industry & Trade Co., Ltd. - PRIVACYBELEID